@colorer texte gras html
https://www.uptown.immo/blog/calcul-deficit-foncier/
Collez ici le HTML de la page à modifier. Le lien me permet de consulter la page, mais la transformation doit porter sur le HTML que vous fournissez pour préserver exactement son contenu et sa structure.
Texte collé(3).txt
Document
Défiscalisation immobilière
Maeva FLORICOURT
13 Oct 2023
4min de lecture
Déficit foncier : comment le calculer ?
Vous possédez un bien immobilier destiné à la location et vous cherchez à réduire le montant de votre impôt sur le revenu ? Grâce au déficit foncier, vous pouvez réduire votre enveloppe fiscale lorsque vous réalisez certains travaux de rénovation ou d’entretien. Son mécanisme est très intéressant, car il vous permet de diminuer l’impact fiscal des revenus générés par vos biens immobiliers et même au-delà, en déduisant jusqu’à 10 700 € par an sur votre revenu global. Moins connu que d’autres dispositifs fiscaux, le déficit foncier est tout aussi efficace. Alors, comment le calculer ?
Rappel : qu’est-ce que le déficit foncier ?
Le déficit foncier se produit lorsque les charges liées à un bien immobilier sont supérieures aux recettes générées, notamment après avoir réalisé des travaux. Il s’applique uniquement aux locations nues dont les loyers sont soumis à l’impôt sur le revenu dans la catégorie des revenus fonciers. Pour en bénéficier, il faut être imposé au régime réel. Le micro-foncier, quant à lui s’applique de plein droit lorsque les loyers annuels ne dépassent pas 15 000 €, il ne permet donc pas de constater un déficit.
Il est déduit des revenus, diminuant ainsi la base imposable. Lorsqu’il y a un déficit foncier, celui-ci est imputé sur le revenu global dans la limite d’un plafond annuel, le surplus étant reporté sur les revenus fonciers des années d’après. Si le revenu foncier net est négatif, le contribuable n’est pas soumis à l’impôt ni aux prélèvements sociaux sur les loyers perçus dans l’année.
La méthodologie pour calculer le déficit foncier
Le déficit foncier est donc un mécanisme fiscal qui permet de réduire le revenu imposable du propriétaire et de diminuer le montant de son impôt sur le revenu.
Les charges déductibles
Les charges déductibles prises en compte pour le calcul du déficit foncier sont définies par la loi et comprennent les catégories de dépenses suivantes :
- Les frais d’administration et de gestion. Ils englobent les coûts liés à la gestion du bien immobilier (la rémunération des gardiens et concierges, les honoraires d’agence et un forfait de 20 € de frais annexes par local).
- Les dépenses de travaux d’entretien, de réparation et d’amélioration. Elles concernent les travaux de maintenance, de remise en état et d’amélioration du confort ou des équipements du logement, dont les travaux de rénovation énergétique, à l’exclusion des dépenses locatives courantes. En revanche, les dépenses de construction, de reconstruction et d’agrandissement ne sont jamais déductibles.
- Les charges locatives non récupérées auprès du locataire.
- La taxe foncière (hors taxe d’enlèvement des ordures ménagères).
- Les primes d’assurance liées à la propriété (PNO et assurance loyers impayés).
- Les provisions pour charges de copropriété supportées par le propriétaire.
- Les intérêts et frais d’emprunt liés à l’acquisition, à la construction, à la rénovation ou à l’entretien du bien. Toutefois, la part du déficit qui provient des intérêts d’emprunt ne s’impute que sur les revenus fonciers (voir ci-dessous).
Important
Seules les dépenses réellement payées au cours de l’année d’imposition sont déductibles dans le calcul du déficit foncier.
Le plafond de déduction
Chaque année, il est possible d’imputer jusqu’à 10 700 € de déficit foncier sur le revenu global (15 300 € pour les logements bénéficiant de la déduction « Périssol » ou « Cosse »). Seul le déficit qui provient des charges autres que les intérêts d’emprunt est concerné : la part du déficit due aux intérêts s’impute uniquement sur les revenus fonciers. Au-delà de ce plafond, l’excédent est reporté de la façon suivante :
- Pendant 10 ans, la fraction du déficit qui dépasse le plafond, ainsi que celle provenant des intérêts d’emprunt, peut être déduite de vos seuls revenus fonciers.
- Si votre revenu global de l’année ne suffit pas à absorber le déficit imputé, le déficit global qui en résulte est reportable sur votre revenu global des 6 années suivantes.
Attention, il est important de bien distinguer le revenu global du revenu foncier :
- Le revenu foncier correspond aux loyers perçus lorsque vous louez un bien immobilier non meublé. Ces revenus sont soumis à l’impôt sur le revenu et sont pris en compte dans le calcul de votre revenu global.
- Le revenu global est la somme de tous vos revenus, y compris les revenus fonciers, ainsi que d’autres revenus comme les salaires, les prestations sociales ou familiales, les pensions de retraite, etc. C’est sur la base de votre revenu global que l’impôt sur le revenu est calculé.
À noter : l’imputation du déficit sur le revenu global n’est définitive que si le logement reste loué nu jusqu’au 31 décembre de la 3e année suivant celle de l’imputation. À défaut, le revenu global des années concernées est reconstitué, sauf exceptions (invalidité, licenciement, décès du contribuable ou de son conjoint).
Important
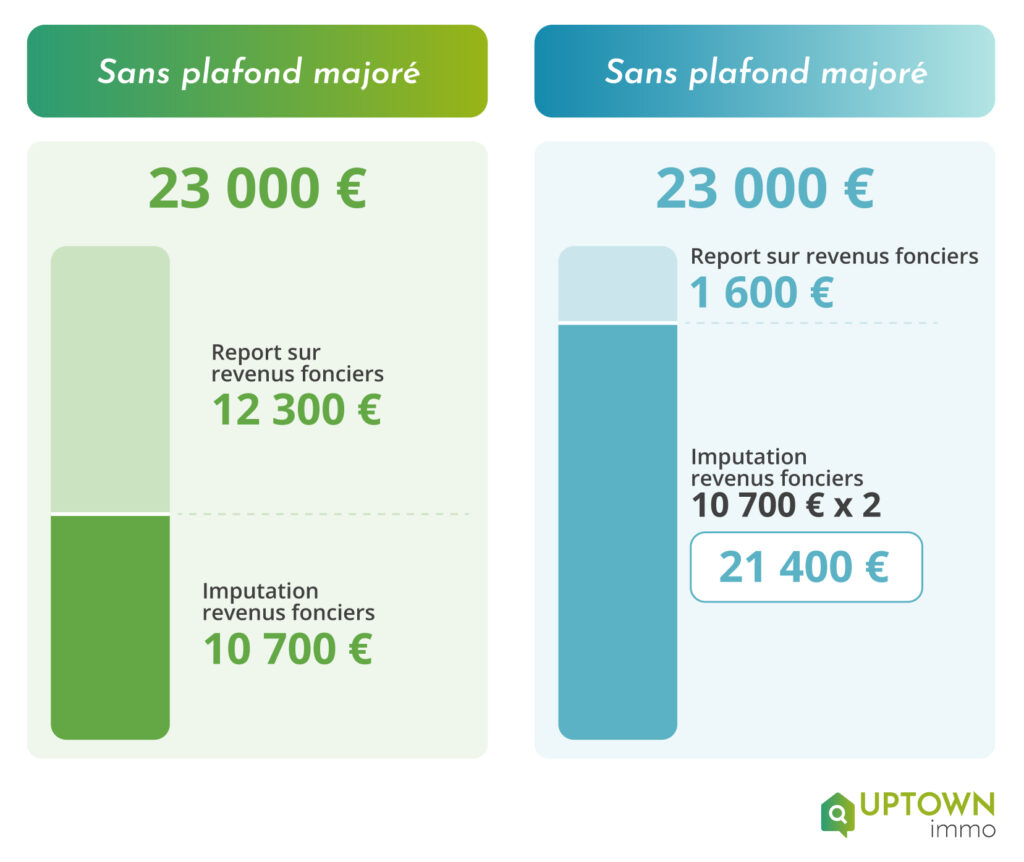
Pour les logements mis en location classés E, F ou G au DPE, le plafond du déficit foncier imputable sur le revenu global est porté à 21 400 € pour les dépenses de rénovation énergétique dont le devis a été accepté à compter du 5 novembre 2022 et payées entre le 1er janvier 2023 et le 31 décembre 2027 (prorogation prévue par la loi de finances pour 2026). Sont notamment concernés les travaux d’isolation, le remplacement des menuiseries extérieures, ainsi que les équipements de ventilation, chauffage et eau chaude sanitaire. Pour en bénéficier, les dépenses doivent permettre au logement d’atteindre après travaux une classe A, B, C ou D. Le propriétaire doit le prouver grâce à deux DPE, avant et après travaux. À défaut, le plafond habituel du déficit foncier s’applique.
Exemple de calcul
Monsieur A, propriétaire d’un logement loué nu et imposé au régime réel, perçoit 14 000 € de loyers en 2026. Il supporte :
- 3 000 € d’intérêts d’emprunt,
- 4 000 € d’autres charges,
- Il a également réalisé pour 30 000 € de travaux de rénovation énergétique éligibles, qui ont fait passer le logement de la classe F à la classe D.
Calcul :
14 000 – 3 000 – 4 000 – 30 000 = – 23 000 €
Les loyers absorbent d’abord les 3 000 € d’intérêts d’emprunt : le déficit de 23 000 € provient donc uniquement des autres charges et des travaux. Grâce au plafond majoré de 21 400 € réservé aux travaux de rénovation énergétique éligibles, Monsieur A peut imputer 21 400 € sur son revenu global. Le reliquat de 1 600 € reste reportable sur ses revenus fonciers des 10 années suivantes. Il devra conserver le logement en location jusqu’au 31 décembre 2029.
En savoir plus sur le déficit foncier
Rédactrice web, je déchiffre l'environnement économique, immobilier et patrimonial afin d'apporter aux lecteurs toutes les données nécessaires à la réussite de leurs projets immobiliers. Mon objectif ? Vulgariser l'information et la rendre la plus accessible possible.
Maeva FLORICOURT
Rédactrice